Annonce – sponsoreret indhold.
De fleste boligejere kender deres afdrag og renter, men kun få har et reelt billede af, hvad boligen faktisk koster dem hver måned. Reelle boligudgifter omfatter langt mere end ydelsen til banken — de inkluderer forsikringer, vedligehold, energi, grundskyld og en række poster, der sjældent fremgår tydeligt, når du køber eller bygger. Når du har bygget eller købt, er det en gennemgang af de reelle boligudgifter, der afgør, om budgettet holder i praksis. Denne artikel giver dig et komplet overblik over samtlige udgiftskategorier, så du kan træffe informerede beslutninger om dit boligprojekt — uanset om du bygger nyt, renoverer eller køber en eksisterende bolig.
- Opgivne ejerudgifter i boligannoncer dækker typisk kun 30-50 % af de faktiske månedlige omkostninger
- Vedligeholdelsesreserven bør udgøre 1-2 % af boligens værdi årligt — mere for ældre boliger
- Forsikring, fællesudgifter og løbende reparationer er de poster, der oftest overses i budgettet
- Den billigste bolig at bygge er sjældent den billigste at eje over tid
Forskellen på opgivet ejerudgift og faktisk månedlig omkostning
Når du ser en boligannonce, præsenteres du typisk for en “ejerudgift” eller “boligudgift”. Dette tal giver sjældent det fulde billede. I de fleste tilfælde dækker den opgivne ejerudgift udelukkende grundskyld og eventuelle faste bidrag til grundejerforening. Alt andet — fra husforsikring til varme og vedligehold — er din egen opgave at regne ud.
En analyse fra NordIndsigt viser, at den opgivne ejerudgift på en villa kan være 2.374 kr./md., mens de reelle boligudgifter reelt ligger på 6.500-7.500 kr./md. — næsten tre gange så meget. Denne forskel skyldes ikke sjusk fra mæglerens side, men at lovgivningen kun kræver bestemte poster oplyst. Resten skal du selv undersøge.
For at forstå denne forskel er det afgørende at skelne mellem tre kategorier af boligudgifter:
- Lovpligtige oplysninger: Grundskyld, dækningsafgift og eventuel rottebekæmpelse
- Variable driftsudgifter: El, vand, varme, renovation og internet
- Oversete faste udgifter: Husforsikring, indboforsikring, vedligeholdelse, grundejerforening og vejbidrag
Det er i den tredje kategori, de store overraskelser gemmer sig. Mange førstegangskøbere opdager først efter overtagelsen, at husforsikringen koster 15.000-25.000 kr. årligt for en ældre villa, eller at grundejerforeningen opkræver 6.000 kr. om året til fælles vedligehold af veje og grønne områder.
De udgiftsposter der oftest glemmes i budgetfasen
Når du planlægger et byggeri eller en større renovering, fokuserer budgettet naturligt på håndværkerudgifter, materialer og eventuelle arkitekthonorarer. Men den dag byggeriet står færdigt, begynder en helt anden økonomisk virkelighed. Her er de poster, der hyppigst overses:
Husforsikring og bygningsforsikring
Forsikringspræmien varierer markant afhængigt af boligens alder, størrelse, beliggenhed og byggetekniske løsninger. En ny villa på 150 m² i lav risikozone kan forsikres for omkring 8.000-12.000 kr. årligt. En ældre villa med stråtag eller beliggenhed i oversvømmelsestruet område kan koste det dobbelte eller mere. Forsikringen er lovpligtig ved realkreditlån, men beløbet fremgår sjældent af boligannoncer.
Vedligeholdelse og uforudsete reparationer
Enhver bolig kræver løbende vedligehold. Taget skal efterses, vinduer skal males, varmepumpen skal serviceres, og kloakken skal spules. Som tommelfingerregel bør du afsætte 1-2 % af boligens værdi årligt til vedligehold. For en bolig til 3 millioner kroner svarer det til 30.000-60.000 kr. om året — eller 2.500-5.000 kr. månedligt.
Grundejerforening og vejbidrag
I mange parcelhuskvarterer er medlemskab af grundejerforening obligatorisk. Kontingentet dækker typisk vedligehold af fællesarealer, veje, belysning og snerydning. Beløbet kan variere fra 1.500 kr. til over 10.000 kr. årligt afhængigt af foreningens forpligtelser. Derudover kan der være separate vejbidrag til kommunen.
Ejerforeningsudgifter ved lejligheder
Køber du ejerlejlighed, er fællesudgifterne til ejerforeningen en af de største poster. De dækker typisk fælles forsikring, vicevært, trappevask, vedligeholdelse af tag og facade samt opsparing til fremtidige renoveringer. Det kritiske her er, at ejerforeningens økonomi og planlagte projekter direkte påvirker din udgift. En forening med planlagt tagrenovering kan betyde kraftigt stigende fællesudgifter inden for få år.
Energiudgifter ved ældre boliger
Energimærket giver en indikation, men de faktiske udgifter afhænger af dine forbrugsvaner, boligens isoleringsstand og opvarmningsform. En ældre bolig med energimærke E eller F kan nemt koste 4.000-6.000 kr. månedligt i opvarmning i vintermånederne. Nybyggeri med varmepumpe og moderne isolering ligger typisk på 1.000-2.000 kr.
Vedligeholdelsesreserve: nybyggeri versus ældre boliger
En af de mest undervurderede poster i ethvert boligbudget er vedligeholdelsesreserven. Mange nybyggere antager, at et nyt hus er “vedligeholdelsesfrit” de første mange år. Det er en farlig antagelse. Selv nybyggeri kræver løbende vedligehold — og efter 10-15 år begynder større komponenter at skulle udskiftes.
Her er en realistisk oversigt over, hvad du bør afsætte:
Nybyggeri (0-10 år gammelt)
Ved nybyggeri er de fleste komponenter under garanti de første år, men vedligehold stopper ikke. Udvendigt træværk skal males eller olieres hvert 3-5 år. Tagrender skal renses. Varmepumpen skal serviceres årligt. Afsæt minimum 1 % af boligens værdi årligt — også for et nyt hus. Ved et hus til 3,5 millioner er det 35.000 kr. om året, eller knap 3.000 kr. månedligt.
Boliger 10-30 år gamle
Her begynder de større udskiftninger. Hårde hvidevarer holder typisk 10-15 år. Taget kan kræve reparation efter 20-25 år. Vinduer og døre kan trænge til udskiftning. Varmesystemet skal måske moderniseres. Afsæt 1,5-2 % af boligens værdi årligt. Ved en bolig til 3 millioner er det 45.000-60.000 kr. årligt.
Ældre boliger (over 30 år)
Ældre boliger kræver ofte større renoveringer: nyt tag, nye vinduer, udskiftning af kloak, efterisolering eller facaderenovering. Hvis du køber en ældre bolig uden nyligt udført vedligehold, bør du afsætte minimum 2 % årligt — og være forberedt på større engangsudgifter. Hvis du planlægger en gennemgribende renovering af en ældre bolig, er det værd at sætte dig ind i de forskellige faser, så du forstår både byggeprocessen og de efterfølgende driftsomkostninger.
Sådan opstiller du et realistisk månedligt driftsbudget
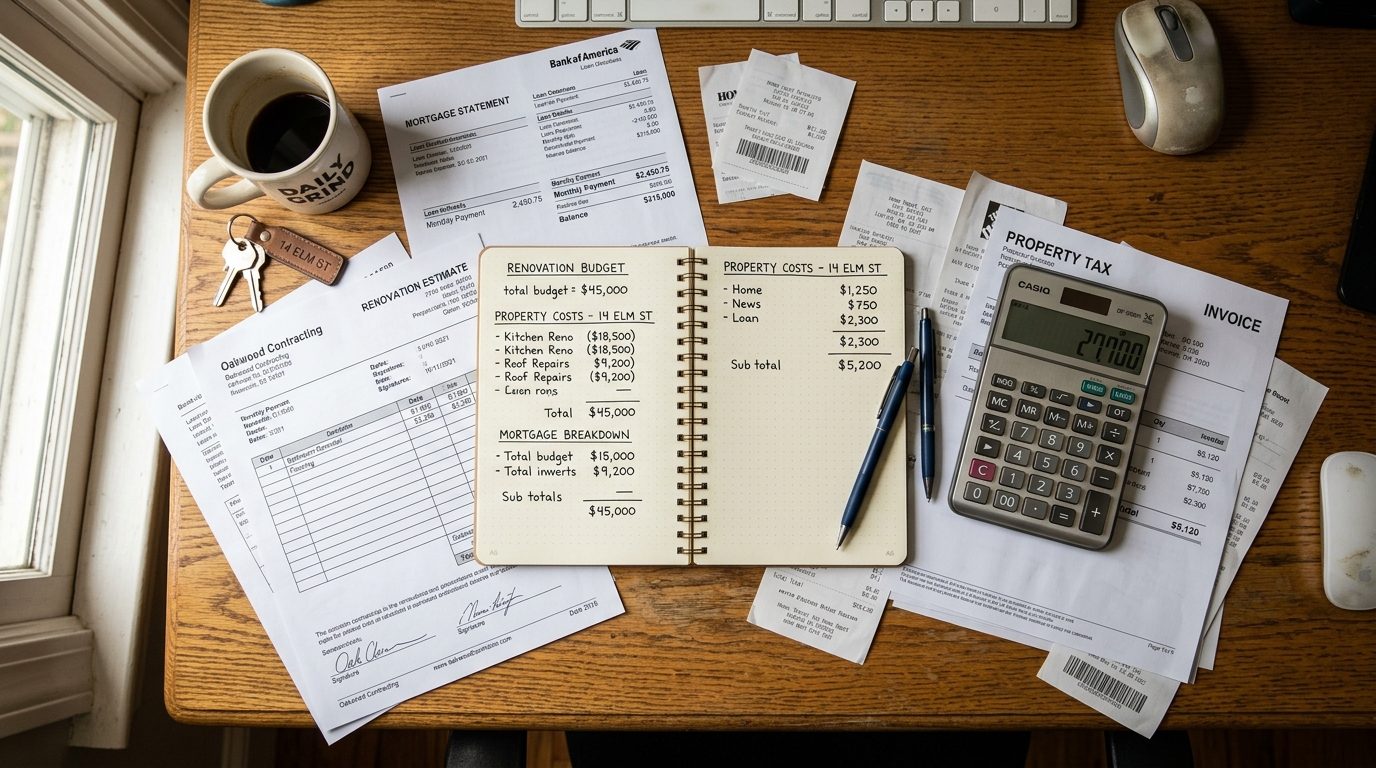
Et driftsbudget for din bolig bør omfatte alle faste og variable udgifter — ikke kun dem, banken regner med i sin kreditvurdering. Her er en komplet tjekliste til dit månedlige boligbudget:
Faste finansielle udgifter
- Terminsydelse: Renter og afdrag på realkreditlån
- Banklån: Eventuelle tillægslån til udbetaling eller renovering
- Bidragssats: Realkreditinstituttets bidrag (ofte overset, men kan udgøre 0,5-1 % af restgælden årligt)
Skatter og afgifter
- Grundskyld: Kommunal skat af grundværdien
- Dækningsafgift: Ekstra afgift i nogle kommuner på erhvervsejendomme og større villaer
- Rottebekæmpelse: Fast årligt bidrag til kommunen
Forsikringer
- Bygningsforsikring: Obligatorisk ved realkreditlån
- Husforsikring: Udvidet dækning inkl. glas, svamp og insektskader
- Ejerskifteforsikring: Engangspræmie ved køb, men kan have løbende tillæg
Forsyninger og drift
- El: Fast abonnement + forbrug
- Vand: Fast afgift + forbrug, ofte afregnet halvårligt
- Varme: Fjernvarme, naturgas, olie eller varmepumpe (el-forbrug)
- Renovation: Affaldsafhentning, genbrugsplads
- Internet og TV: Ofte obligatorisk via antenneforening i lejligheder
Fælles udgifter
- Grundejerforening: Kontingent og eventuelle ekstraordinære bidrag
- Vejbidrag: Vedligehold af private fællesveje
- Ejerforening: Fællesudgifter ved lejlighedskøb
Vedligehold og opsparing
- Månedlig vedligeholdelsesreserve: 1-2 % af boligværdi fordelt på 12 måneder
- Havevedligehold: Græsslåning, hækklipning, ukrudtsbekæmpelse
- Snerydning: Eget udstyr eller betalt service
Hvorfor den billigste bolig at bygge ikke er den billigste at eje
En af de dyreste fejl ved nybyggeri er at vælge løsninger udelukkende baseret på anlægsomkostninger. Billige materialer og komponenter kan betyde markant højere driftsudgifter over boligens levetid — og dyrere vedligehold.
Her er konkrete eksempler på, hvordan anlægsbesparelser kan blive dyre i drift:
Billig isolering: En besparelse på 50.000 kr. ved at vælge minimum-isolering frem for højisolering kan resultere i 10.000-15.000 kr. højere varmeudgifter årligt. Over 20 år har du betalt 200.000-300.000 kr. ekstra i varme.
Billige vinduer: Vinduer med lav energiklasse sparer måske 30.000 kr. ved køb, men koster ekstra i varmetab og skal sandsynligvis udskiftes tidligere.
Standard varmekilde: Et direkte el-varmesystem er billigst at installere, men en luft-til-vand-varmepumpe reducerer varmeudgiften med 50-70 % og tjener sig typisk hjem på 5-8 år.
Tagmateriale: Et billigt tagpapmateriale holder måske 15-20 år, mens tegl eller beton holder 50+ år. Udskiftning af tag koster let 150.000-300.000 kr.
Når du bygger nyt, bør du altså vurdere totaløkonomien over minimum 20-30 år — ikke kun byggebudgettet. Nogle af de dyreste fejl ved nybyggeri handler netop om at spare på de forkerte poster og ende med højere løbende udgifter.
Checkliste: de spørgsmål du skal stille før køb eller byggeri
Inden du byder på en bolig eller underskriver byggekontrakt, bør du kunne svare på følgende spørgsmål:
- Hvad er den samlede husforsikringspræmie? Få et konkret tilbud baseret på boligens data.
- Hvad koster varme realistisk? Bed om tidligere ejers regnskab eller energimærkets estimat — og læg 20 % til for sikkerhed.
- Er der grundejerforening, og hvad koster den? Tjek også vedtægter for fremtidige forpligtelser.
- Hvornår er de store komponenter sidst udskiftet? Tag, vinduer, varmeanlæg, kloak.
- Hvad er ejerforeningens økonomi? Ved lejlighed: gennemgå regnskab, budget og beslutningsreferater.
- Er der planlagte renoveringer i ejerforeningen? Kommende projekter kan betyde kraftigt stigende fællesudgifter.
- Hvad siger tilstandsrapporten egentlig? Læs den grundigt — røde K3-skader kan betyde store udgifter.
- Hvad dækker ejerskifteforsikringen ikke? Undtagelserne er ofte de dyreste skader.
Ofte stillede spørgsmål
Hvad er forskellen på ejerudgift og boligudgift?
Ejerudgift er det beløb, mægleren oplyser i annoncen, og omfatter typisk kun grundskyld og eventuelle faste bidrag. Boligudgift er et bredere begreb, der kan inkludere terminsydelser, men stadig sjældent dækker forsikring, vedligehold og alle forbrugsudgifter. Ingen af begreberne giver det fulde billede af, hvad det koster at bo i boligen.
Hvor meget bør jeg spare op til vedligeholdelse af mit hus?
Som tommelfingerregel bør du afsætte 1-2 % af boligens markedsværdi årligt. Ved en bolig til 3 millioner svarer det til 30.000-60.000 kr. om året. For ældre boliger eller boliger med kendt vedligeholdelsesefterslæb bør du ligge i den høje ende — eller højere.
Hvorfor er den opgivne ejerudgift så forskellig fra de faktiske udgifter?
Lovgivningen kræver kun, at mægler oplyser visse skatter og afgifter. Forsikring, forbrugsudgifter og vedligehold er ikke lovpligtigt at oplyse, da de varierer fra ejer til ejer. Derfor kan den opgivne ejerudgift være 2-3 gange lavere end de faktiske månedlige omkostninger ved at bo i boligen.
Hvordan finder jeg ud af, hvad en bolig reelt koster at eje, før jeg køber?
Start med at indhente tilbud på husforsikring baseret på den konkrete bolig. Gennemgå energimærket og bed om tidligere ejers forbrugsregnskaber. Tjek grundejerforeningens kontingent og eventuelle vejbidrag. Ved ejerlejlighed: gennemgå ejerforeningens regnskab og vedligeholdelsesplan. Læg alle poster sammen og tilføj en vedligeholdelsesreserve på minimum 1 % af købesummen årligt.
Kan jeg stole på energimærkets estimat for varmeudgifter?
Energimærket giver et standardiseret estimat baseret på bygningens stand og et gennemsnitligt forbrug. Dit faktiske forbrug kan afvige markant — både højere og lavere — afhængigt af dine vaner, antal beboere og hvordan du opvarmer boligen. Brug estimatet som udgangspunkt, men ikke som facit.